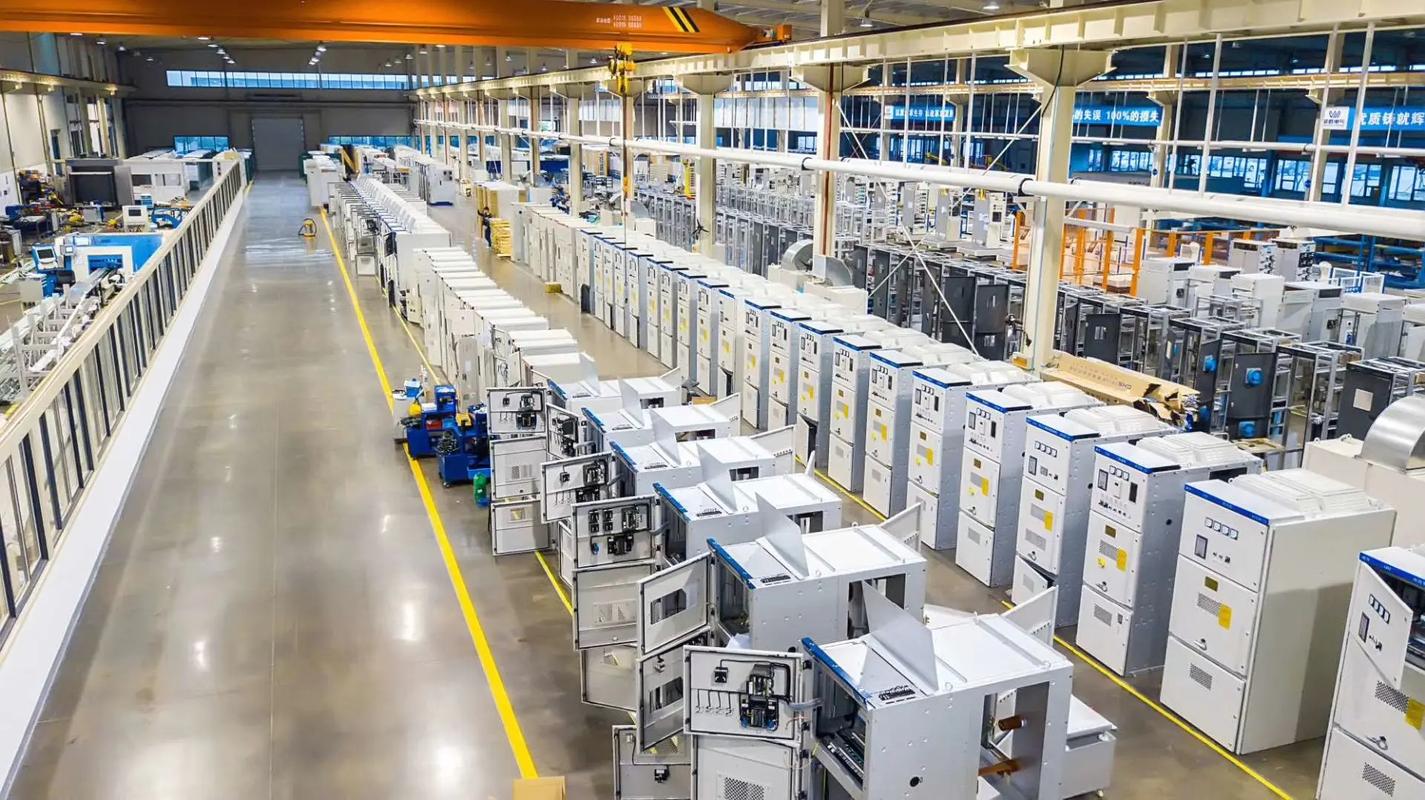
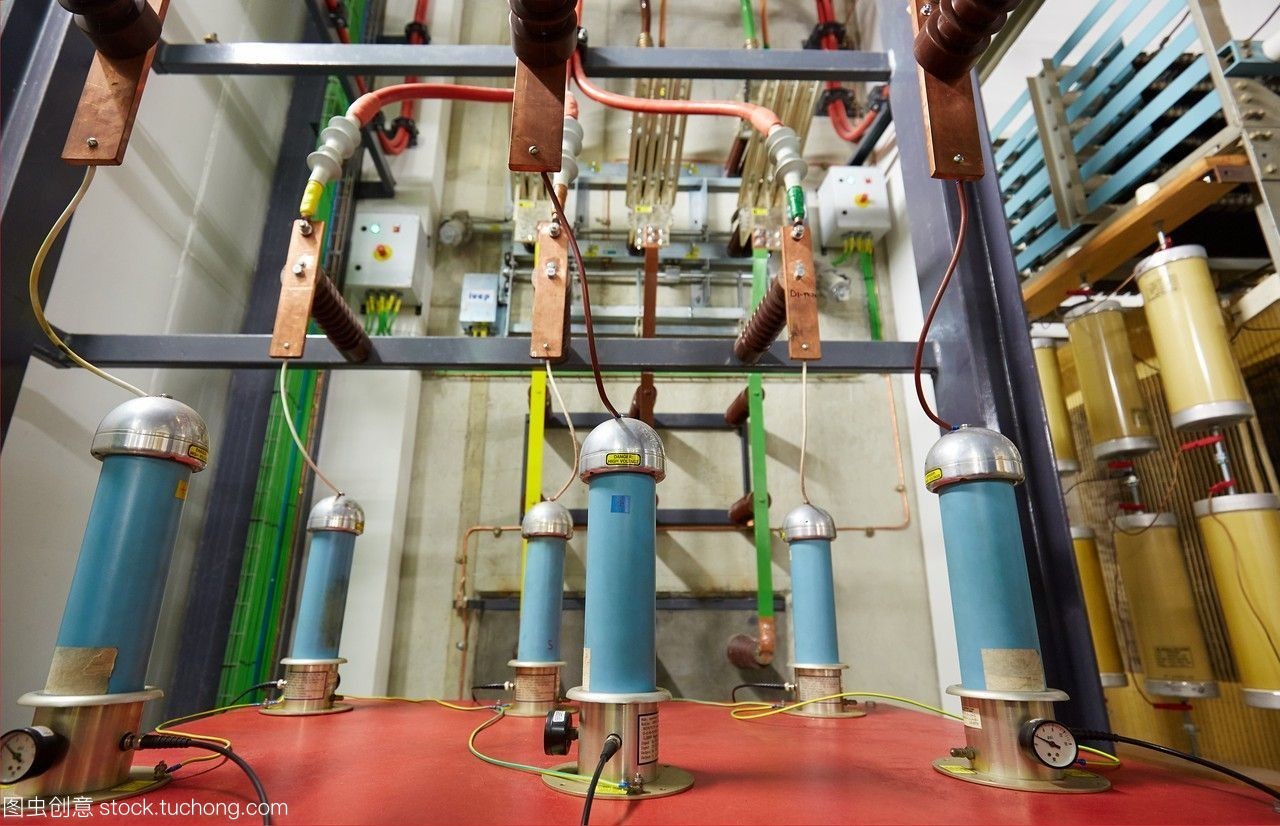
随着“双碳”目标和数字化转型的深入推进,电气行业作为国民经济的基础性产业,正经历着前所未有的变革与挑战。尤其在电气设备领域,从低压电器到高压开关,从变压器到成套配电装置,供给端与需求端的矛盾日益突出。纵观当前行业现状,电气设备主要面临以下三大痛点。\n\n一、原材料价格剧烈波动,成本压力难以消化\n\n电气设备的核心原材料包括铜、铝、硅钢片、环氧树脂以及各种绝缘材料。其中,铜和硅钢片占据变压器、电机等产品成本的一半以上。受全球大宗商品市场供需错配、地缘政治冲突以及国际资本炒作等多重因素影响,铜价、钢价常出现短期内大幅上涨。而电气设备企业普遍采用“订单-生产-交付”的中长周期模式,投标时锁定的价格往往难以覆盖后期原材料上涨带来的成本激增。尤其对于中小型电气设备厂商,议价能力弱,无法将成本压力完全转嫁给下游客户,导致毛利率持续走低,甚至出现“有单不敢接、做了就亏损”的局面。部分高端电气设备所需的特种电磁线、高牌号硅钢等方面仍依赖进口,汇率波动进一步加剧了成本不确定性。\n\n二、中低端产能过剩与高端供给不足并存,结构性矛盾突出\n\n我国电气设备行业经过几十年高速发展,已形成门类齐全、规模庞大的产业体系。在低压断路器、普通配电箱、常规电力变压器等中低端领域,产能严重过剩,产品同质化严重,价格战此起彼伏,不少企业以牺牲质量和可靠性为代价换取短期订单。另一方面,高端电气设备却供给不足,例如:±800kV及以上特高压直流输电用换流变压器、大容量环保型GIS、核电用1E级开关设备、高精度智能传感与在线监测装置等,仍高度依赖进口或少数外资品牌。关键技术瓶颈集中在绝缘材料、真空灭弧室、智能控制器芯片、大功率电力电子器件等方面。这种“低端混战、高端失守”的结构性矛盾,导致行业整体竞争力不强、利润分化严重。\n\n三、数字化转型路径不清,数据孤岛制约全生命周期管理\n\n电气设备的智能化、数字化已是必然趋势,但多数制造企业面临“不会转、不敢转、转不动”的困境。一是设备层面的数据接口和通信协议不统一,不同厂商的断路器、保护装置、监测终端互不兼容,造成用户侧难以实现系统集成。二是企业内部研发、工艺、生产、运维数据分散在多个系统中,形成大量的数据孤岛,无法支撑产品全生命周期追溯与优化。三是面向用户侧的“设备+服务”模式尚不成熟,例如预测性维护、远程诊断、能效管理等增值服务落地难。工业软件(如电气仿真设计工具、试验数据管理平台)国产化率不足,数据安全与芯片供货风险也带来新隐忧。数字化投入回报周期长、短期成本高,使得中小企业望而却步。\n\n亟需协同突围,重塑电气设备行业竞争力\n\n电气行业面临的三重痛点,环环相扣须从政策、技术、产业生态等层面协同破解。这既要政府加强行业调控与引导机制,设立基础材料及电力电子技术公共创新平台,也需要头部企业带动建设供应链价格稳定机制与产业数字生态。探索绿能替代、自主芯片与软件孵化等重点方向正在路上。要想真正甩掉成本沉包袱、弥补供给结构失衡窟,借力政策依托好平台搭建迈向创新和透明度高阶。只有多方努力,行业方能在高质量之路上行稳致远,确保重点能源项目支撑深远。未来可期,
电气行业面临的三座大山 电气设备领域的三大痛点解析

如若转载,请注明出处:http://www.houbangcz.com/product/19.html
更新时间:2026-10-15 03:50:38
产品列表
PRODUCT
----------------